Обработка НДС в отчётности для операций ВНЕ продаж МП
У пользователей может возникать необходимость учета НДС по тем операциям, которые НЕ относятся к деятельности МП. В статье разберем подробно специфику такого учета.
При запросах:
- Выделить входящий НДС.
- Выделить исходящий НДС.
- Рассчитать итоговый НДС к оплате (как прогноз).
- Отразить его отдельной статьёй в ОПиУ и скорректировать на эту сумму Чистую прибыль.
Важно понимать, что :
С точки зрения методологии финансового учёта:
- В ОПиУ отражается фактически уплаченный НДС, а не расчётная/прогнозная величина.
- Построение приблизительных расчётов НДС внутри ОПиУ не целесообразно — это искажает методологию отчёта и создаёт "не фактическую" статью в отчёте о прибылях и убытках.
- Корректировать Чистую прибыль на прогнозную сумму НДС нельзя — Чистая прибыль должна строиться только на фактических данных
Как поступить вместо этого : Что нужно клиенту
Где это делать
Как
Прогнозная сумма НДС к уплате
ДДС (Движение денежных средств), не ОПиУ
Сумму запросить у бухгалтера клиента и внести отдельной строкой в ДДС
Фактически уплаченный НДС
ОПиУ
Отражается как факт, без предварительных расчётов
Выделение НДС с Выручки по деятельности, не относящейся к МП
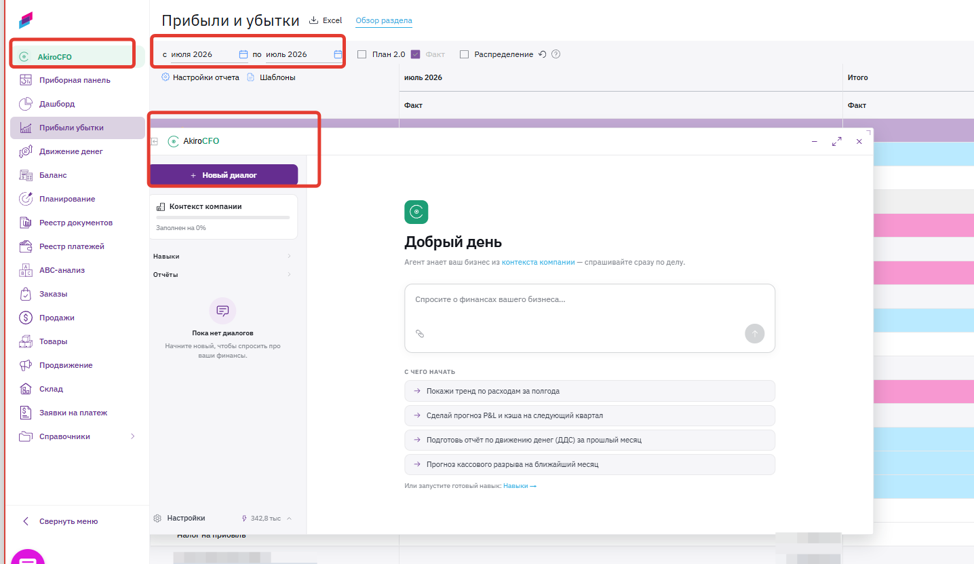
Через AkiroCFO
См. раздел 4
Важно: прогнозная сумма НДС не должна попадать в ОПиУ и не должна корректировать Чистую прибыль — только в ДДС.
Если клиенту важно выделить НДС с Выручки (деятельность вне МП)Это делается не расчётом внутри ОПиУ, а через постановку задачи AkiroCFO — на создание отдельных документов по статье НДС.
Что должна делать задача Akiro:- Найти документы по статье Выручка для указанной организации.
- Рассчитать сумму НДС по формуле 22/122.
- Сохранить все реквизиты исходного документа (в т.ч. номенклатуру) без изменений.
- Создать новый документ с отрицательной суммой рассчитанного НДС по той же номенклатуре/реквизитам.
Готовый текст задачи для Akiro:
Найди документы со статьей "Выручка" для организации "название"
и рассчитай сумму НДС по формуле 22/122.
После — создай документ с отрицательной суммой получившегося НДС,
реквизиты самого документа (в т.ч. номенклатуру) оставить как в исходящем документе.
Перед отправкой задачи не забудьте подставить фактическое название организации вместо "название".